Deuda de los hogares
Ver Deuda de los hogares en la app, con gráfico, tabla y mapa ›
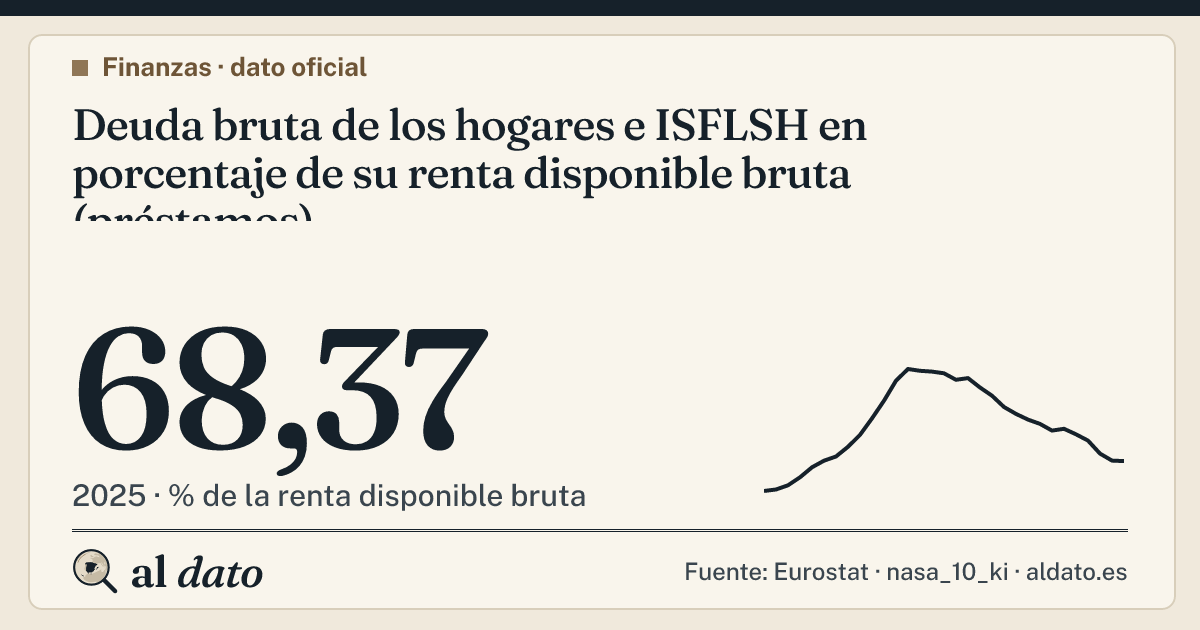
Deuda bruta de los hogares e ISFLSH en porcentaje de su renta disponible bruta (préstamos)
Más
Nombre oficial. Deuda bruta de los hogares e ISFLSH en porcentaje de su renta disponible bruta (préstamos)
Quién lo publica. Eurostat (datos del Banco de España y del INE) · anual · Competencia compartida entre administraciones
- Organismo
- Eurostat (datos del Banco de España y del INE) · Key indicators of sector accounts, nasa_10_ki
- Serie
nasa_10_ki?geo=ES§or=S14_S15&na_item=DIR_S14_S15&unit=PC- Fuente primaria
- ec.europa.eu
- Descarga
- https://ec.europa.eu/eurostat/api/dissemination/statistics/1.0/data/nasa_10_ki?geo=ES§or=S14_S15&na_item=DIR_S14_S15&unit=PC&format=JSON&lang=EN
- Consultado
- 30 de octubre de 2026 a las 0:45
- SHA-256
ce0b8580c8c4d0017922764283e04a0bc12e2a2d56b5756bbb9da70f985211fd- Fichero original
- es-20261029T234511Z.json
El fichero descargado se conserva sin modificar y se puede descargar desde esta web. Cualquier persona puede recalcular su huella (shasum -a 256) y comprobar que la cifra publicada coincide con la del organismo.
68,37 % de la renta disponible bruta
2025
0,37 puntos menos que un año antes (68,74 % de la renta disponible bruta).
Ver también: Gobiernos · Qué pasó con este dato en cada gobierno.
La tendencia resume el periodo mostrado. Es solo una descripción: no es una previsión ni explica por qué cambió.
- Resaltar presidente:
Que algo cambie durante un gobierno no quiere decir que ese gobierno lo causara. Pulsa una franja para ver las fechas y la composición de ese gobierno, o un año para ver ese año.
Más
En % de la renta disponible bruta, de 1995 a 2025: máximo 133,54 % (2007); mínimo 47,23 % (1995). Entre el primer y el último dato, +21,14 puntos, de 47,23 % a 68,37 %.
| Periodo mostrado | España |
|---|---|
| Desde | 1995 |
| Hasta | 2025 |
| Máximo | 133,54 % de la renta disponible bruta (2007) |
| Mínimo | 47,23 % de la renta disponible bruta (1995) |
| Primer dato | 47,23 % de la renta disponible bruta |
| Último dato | 68,37 % de la renta disponible bruta |
| Cambio | +21,14 puntos |
Unidad: % de la renta disponible bruta. Por defecto se muestra la serie completa publicada por el organismo.
Datos oficiales desde 1995 (47,23 % de la renta disponible bruta).
CompararPuedes comparar hasta 4 datos.
Qué mide
Cuánto deben las familias en préstamos, comparado con lo que ingresan en un año después de impuestos.
Por ejemplo: Si vale 70 %, las familias deben en préstamos 70 euros por cada 100 que ingresan en un año.
Más
- Baja si suben los ingresos, aunque la deuda en euros no baje.
- Es el conjunto de las familias: no dice cuántas tienen deudas ni cuánto debe cada una.
- Incluye hipotecas y otros préstamos, no solo hipotecas.
- Intervienen varias administraciones: el Gobierno central no decide por sí solo cómo evoluciona.
- Que un dato cambie mientras gobierna alguien no demuestra que ese gobierno lo haya causado (método).
Más matices, en palabras del organismo
- Solo cuenta préstamos (hipotecas y otros créditos) de los hogares y de las instituciones sin fines de lucro a su servicio. No es solo la deuda hipotecaria.
- La ratio baja si sube la renta, aunque la deuda en euros no baje. Entre diciembre de 2024 y junio de 2026 la deuda pasó de 696.293 a 728.820 millones (Banco de España, serie DMZ10S800H0.Q).
- La renta incluye el ajuste por fondos de pensiones (D.8), que depende de cómo se organizan las pensiones de cada país.
Cómo se ha movido este dato
Datos de España de 1995 a 2025 (31 datos), en % de la renta disponible bruta.
- Mínimo
- 47,2 % (1995)
- Máximo
- 133,5 % (2007)
- Media del periodo
- 93,2 %
- Cambio típico de un año a otro
- ± 6,4 puntos
- Tendencia
- sube 0,8 puntos al año (no se distingue de una tendencia plana)
- Temporada
- no se mide: no hay datos mensuales ni trimestrales
- Cambios de ritmo
- en 2008 (no indica la causa)
- Años con un cambio muy distinto al de los demás
- ninguno
Más
Desviación típica de los datos: 27,2 puntos.
Intervalo del 95 % de la tendencia: de −1,2 puntos a +2,7 puntos al año (Newey-West, 3 retardos, t de 29 g.l.).
El cambio típico es la desviación típica de la variación de un año a otro, en su unidad: X_t − X_{t−1}.
Tendencia: pendiente de la recta de mínimos cuadrados frente al tiempo. Describe el periodo; no es una previsión.
Cambios de ritmo: años en que cambia la media de la variación anual (PELT con penalización fija, tramos de 4 años o más). No dice por qué.
Años con un cambio muy distinto al de los demás: los «atípicos» de la regla de Iglewicz y Hoaglin (variación anual con un z robusto mayor que 3,5). No se quita ni se corrige ningún dato.
Datos con variaciones anuales coincidentes
Se compararon 8.842 parejas de datos, con desfases de hasta 4 años: 67.889 pruebas. Solo por azar saldrían unas 3.394 coincidencias; tras la corrección quedan 291, y unas 15 podrían ser casuales (es un promedio, no un máximo). Con los datos barajados quedan entre 0 y 2. Con este dato se probaron 133 parejas.
Puede deberse al azar, a una tercera causa común o a la casualidad de las fechas, y no indica que una cosa cause la otra. Que un dato se adelante a otro no quiere decir que lo anuncie ni que lo provoque.
Con este dato no hay coincidencias que superen la prueba.
Relacionado
Gobiernos durante esta serie (10)
Todos los gobiernos del periodo, en orden cronológico. Coincidir en el tiempo no es causar.
Qué pasó con este dato en cada gobierno
Este año
Citar este dato
Deuda bruta de los hogares e ISFLSH en porcentaje de su renta disponible bruta (préstamos): 68,37 % de la renta disponible bruta (2025). Fuente: Eurostat (datos del Banco de España y del INE), serie nasa_10_ki?geo=ES§or=S14_S15&na_item=DIR_S14_S15&unit=PC. Consultado el 30 de octubre de 2026.
Más
Definición de Eurostat: «Gross debt-to-income ratio of households: (AF4, liab)/(B6G+D8net)». Comprobación propia: la deuda del BdE de diciembre de 2024 entre la renta disponible del INE de 2024 da 68,8 %, la misma cifra.
Eurostat no publica esta ratio para el conjunto de la UE-27, así que no hay comparación.
31 observaciones.
| Periodo | España (% de la renta disponible bruta) |
|---|---|
| 2025 | 68,37 % de la renta disponible bruta |
| 2024 | 68,74 % de la renta disponible bruta |
| 2023 | 73,69 % de la renta disponible bruta |
| 2022 | 82,92 % de la renta disponible bruta |
| 2021 | 87,32 % de la renta disponible bruta |
| 2020 | 91,23 % de la renta disponible bruta |
| 2019 | 89,95 % de la renta disponible bruta |
| 2018 | 94,72 % de la renta disponible bruta |
| 2017 | 97,71 % de la renta disponible bruta |
| 2016 | 101,8 % de la renta disponible bruta |
| 2015 | 106,67 % de la renta disponible bruta |
| 2014 | 114,68 % de la renta disponible bruta |
| 2013 | 120,42 % de la renta disponible bruta |
| 2012 | 127,08 % de la renta disponible bruta |
| 2011 | 125,9 % de la renta disponible bruta |
| 2010 | 130,49 % de la renta disponible bruta |
| 2009 | 131,71 % de la renta disponible bruta |
| 2008 | 132,28 % de la renta disponible bruta |
| 2007 | 133,54 % de la renta disponible bruta |
| 2006 | 125,28 % de la renta disponible bruta |
| 2005 | 111,13 % de la renta disponible bruta |
| 2004 | 98,62 % de la renta disponible bruta |
| 2003 | 86,94 % de la renta disponible bruta |
| 2002 | 78,48 % de la renta disponible bruta |
| 2001 | 71,65 % de la renta disponible bruta |
| 2000 | 68,65 % de la renta disponible bruta |
| 1999 | 63,99 % de la renta disponible bruta |
| 1998 | 56,93 % de la renta disponible bruta |
| 1997 | 51,25 % de la renta disponible bruta |
| 1996 | 48,32 % de la renta disponible bruta |
| 1995 | 47,23 % de la renta disponible bruta |